Адвокат з податкових та адміністративних спорів у Запоріжжі
Накладні заблоковані. Контрагенти не отримують податковий кредит, дзвонять і вимагають пояснень, відвантаження стоять. Або після перевірки прийшло рішення на сотні тисяч гривень — за операції, які насправді були.
У більшості таких справ висновок податкової будується не на ваших документах. Він будується на її ж аналітичних базах і претензіях до ваших контрагентів. Саме там і починається захист.
З якими ситуаціями я працюю
- Блокування реєстрації податкових накладних (ПН) у Єдиному реєстрі податкових накладних (ЄРПН). Податковий орган зупиняє реєстрацію накладних, посилаючись на критерії ризиковості платника чи операції — це позбавляє контрагентів права на податковий кредит і паралізує розрахунки з ними.
- Присвоєння статусу ризикового платника податків. Рішення комісії ДПС про віднесення до ризикових блокує реєстрацію всіх наступних накладних, а не лише спірної, — оскаржується в адміністративному суді на основі реальних показників діяльності компанії.
- Донарахування ПДВ та податку на прибуток за «безтоварними» операціями. Контролюючий орган визнає господарські операції нереальними та збільшує податкові зобов’язання, спираючись лише на аналітичні бази даних або кримінальні провадження щодо контрагентів, а не на фактичні обставини справи.
- Неправомірне подвійне нарахування єдиного соціального внеску (ЄСВ). Податкова вимагає сплати боргу з ЄСВ від фізичних осіб-підприємців, які фактично є найманими працівниками і за яких внесок у повному обсязі вже сплачує роботодавець.
- Недоплачена індексація грошового забезпечення військовослужбовців та працівників ДСНС. Перераховую та стягую недоплачені суми індексації через окружний адміністративний суд у порядку позовного провадження.
Як проходить робота
- Аудит первинної документації. Перевіряються договори, акти, видаткові й товарно-транспортні накладні, банківські виписки та бухгалтерські відомості — щоб підтвердити реальність кожної господарської операції чи факту сплати зборів.
- Формування правової позиції. Стратегія захисту будується на індивідуальній відповідальності платника податків і доведенні того, що висновки контролюючого органу ґрунтуються лише на припущеннях чи інформаційних базах, а не на реальних порушеннях.
- Адміністративне оскарження перед судом, де це виправдано. Для зупинення реєстрації ПН/РК — подання пояснень комісії ДПС; якщо відмова все одно надійшла, скарга до ДПС вищого рівня або одразу позов до суду, залежно від того, який шлях швидший у конкретній ситуації.
- Судове представництво в адміністративних судах усіх інстанцій. Підготовка позовних заяв, клопотань про забезпечення позову (зокрема зупинення стягнення у виконавчому провадженні) та захист інтересів клієнта під час розгляду справи.
- Контроль виконання судового рішення. Супровід фактичної реєстрації податкових накладних, коригування інтегрованої картки платника податків та стягнення судових витрат і витрат на правничу допомогу за рахунок бюджету.
Приклади з практики
Податковий орган провів документальну позапланову виїзну перевірку будівельної компанії-клієнта та виніс податкові повідомлення-рішення, донарахувавши податок на додану вартість (ПДВ) і податок на прибуток та застосувавши штрафні санкції на загальну суму понад 450 тис. грн. Контролюючий орган стверджував, що операції з контрагентами мали безтоварний характер, а самі контрагенти мають ознаки фіктивності та фігурують у кримінальних провадженнях.
Я побудував позицію на тому, що добросовісний платник податків не може нести відповідальність за можливі порушення податкової дисципліни його контрагентами. До суду подав вичерпний пакет первинних документів: договори підряду, локальні кошториси, акти приймання будівельних робіт, платіжні доручення, товарно-транспортні накладні, документи на власний вантажний автомобіль та офіційне працевлаштування водія. Додатково довів, що результати робіт реально використані клієнтом у власній господарській діяльності — у межах підрядів із комунальними закладами та міською радою.
Запорізький окружний адміністративний суд повністю задовольнив позов і скасував протиправні податкові повідомлення-рішення. Третій апеляційний адміністративний суд залишив це рішення без змін. Клієнт повністю уникнув штрафів і донарахувань на суму понад 450 тис. грн та додатково стягнув із бюджету сплачений судовий збір.
Територіальний орган Державної податкової служби (ДПС) сформував вимогу про сплату боргу з єдиного соціального внеску на суму понад 35 тис. грн щодо клієнта, зареєстрованого як фізична особа-підприємець (ФОП). Виникла загроза примусового стягнення коштів державною виконавчою службою в межах відкритого виконавчого провадження.
Заявив клопотання про забезпечення позову — суд зупинив стягнення у виконавчому провадженні до набрання рішенням законної сили. Позицію я побудував на висновках Верховного Суду: якщо особа зареєстрована як ФОП, але фактично не веде підприємницької діяльності й одночасно працює за трудовим договором, за який роботодавець сплачує ЄСВ у розмірі не меншому за мінімальний, вона звільняється від обов’язку сплачувати внесок як підприємець. Суду надав докази офіційного працевлаштування клієнта на двох промислових підприємствах регіону та відомості Пенсійного фонду про сплату за нього внесків роботодавцем.
Суд визнав вимогу на понад 35 тис. грн протиправною та скасував її. Разом із боргом за іншою вимогою, скасованою в тому ж провадженні, з інтегрованої картки клієнта виключено понад 73 тис. грн. Додатково з податкового органу стягнуто 5 000 грн витрат на правничу допомогу. Апеляційну скаргу податкового органу залишено без задоволення.
Комісія територіального органу Державної податкової служби (ДПС) винесла 11 рішень про відмову в реєстрації податкових накладних торговельно-виробничої компанії-клієнта на поставки кільком великим промисловим покупцям. Під загрозою опинилися ділова репутація компанії, розрахунки з контрагентами та право покупців на податковий кредит з податку на додану вартість (ПДВ).
Суду надав вичерпні докази реальності господарських операцій із кожним отримувачем товару: договори, видаткові накладні, банківські виписки, товарно-транспортні накладні. Окремо документально підтвердив походження кожного виду товару — він був заздалегідь придбаний у перевірених постачальників. Довів і процесуальну протиправність самих рішень комісії: у них був відсутній чіткий перелік документів, необхідних для розблокування.
Суд скасував усі 11 рішень комісії про відмову в реєстрації податкових накладних та зобов’язав Державну податкову службу зареєструвати їх у Єдиному реєстрі. Апеляційний суд залишив це рішення без змін. Компанія зберегла контрагентів, захистила податковий кредит партнерів і стягнула з податкових органів сплачений судовий збір.
Чому варто звернутись до мене
Надішліть акт перевірки або рішення комісії. Подивлюся, які процедурні порушення в ньому вже є, і скажу, чи варто йти в суд. Документи захищені адвокатською таємницею.
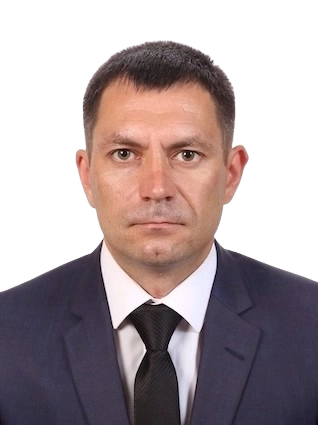
Понад 20 років юридичної практики. Забезпечую комплексний правовий захист та особисто веду аналітику судової практики бюро.
Часті запитання
Відповіді на питання, які найчастіше ставлять клієнти перед зверненням.
Найчастіше причина — так звані критерії ризиковості платника чи операції, на які податкова посилається формально, без реальної перевірки суті господарської операції. Я готую пояснення та документи для комісії з питань зупинення реєстрації, а якщо відмову все одно виносять — оскаржую її в суді, спираючись на доведеність реальності операції.
Рішення комісії ДПС про присвоєння статусу ризикового платника можна оскаржити в адміністративному суді протягом строку, встановленого для звернення — зволікати тут не варто, бо статус ризикового блокує реєстрацію всіх наступних накладних. Я формую позицію на основі реальних показників діяльності компанії, які спростовують формальні критерії податкової.
Так, і це один з напрямів моєї практики. Спочатку аналізую акт перевірки на предмет процедурних порушень і обґрунтованість висновків фіскалів, після цього оскаржую ППР в адміністративному суді. Найчастіше донарахування ґрунтуються на аналітичних базах даних податкової, а не на реальних доказах — це та слабкість, на якій будується захист.
Загальний строк звернення до адміністративного суду — шість місяців з дня, коли ви дізналися чи мали дізнатися про порушення свого права, якщо законом не встановлено інший строк для конкретної категорії спорів. Але зволікати не варто: чим раніше звернетесь, тим більше документів і доказів вдасться зібрати, поки вони ще актуальні.
Так, закон дозволяє звернутися одразу до суду, минаючи адміністративне оскарження в межах самої податкової служби. У кожній ситуації я оцінюю, який шлях швидше й ефективніше приведе до результату — іноді адміністративне оскарження виправдане, а іноді краще одразу йти в суд, не втрачаючи час.
Так. За період з 1 грудня 2015 по 28 лютого 2018 року борг рахується від базового місяця січень 2008 року (до 85 927,87 грн за весь період), а з березня 2018 року — як щомісячна фіксована «індексація-різниця» від 1 303,55 до 4 463,15 грн. 2023 рік з розрахунку виключений повністю через пряме зупинення закону, а військовослужбовці повністю звільнені від судового збору.
Ні. Пояснення й документи подаються дистанційно через електронний кабінет платника податків, а судове оскарження, якщо комісія все одно відмовила, — через підсистему «Електронний суд».